1. Partez de revenus que vous pouvez justifier
Établissez les loyers prévus à partir du relevé des logements et des baux, puis comparez-les aux encaissements. Prévoyez l’inoccupation et les pertes de perception au lieu de supposer que chaque dollar arrivera. Ajoutez stationnements, buanderie ou autres revenus seulement si vous pouvez les justifier.
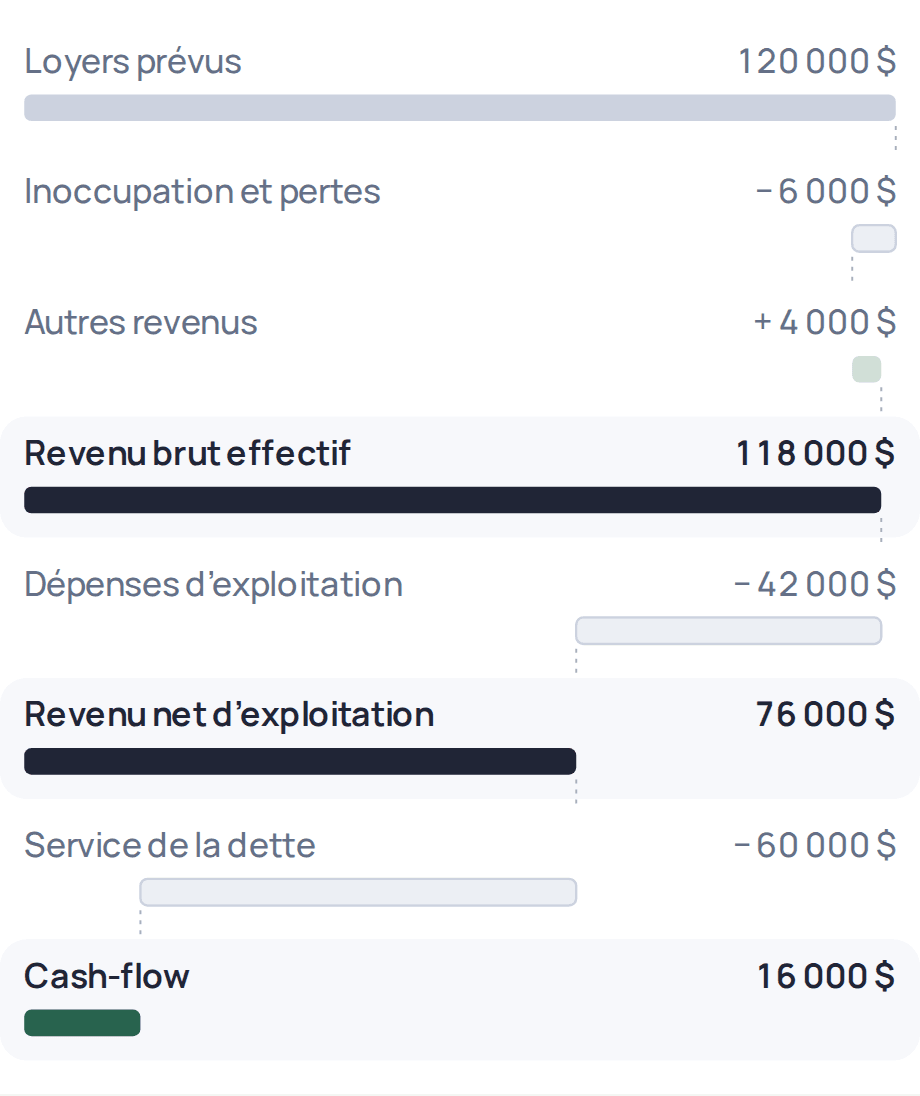
Le revenu brut effectif d’une année illustrative : 120 000 $ de loyers, moins 6 000 $ d’inoccupation et de pertes, plus 4 000 $ d’autres revenus donnent 118 000 $. La provision d’inoccupation est une hypothèse de cet exemple, pas une norme de marché.
2. Quelles dépenses entrent dans le revenu net d’exploitation ?
Les coûts récurrents d’exploitation de l’immeuble entrent dans le revenu net d’exploitation : taxes, assurances, énergie à la charge du propriétaire, entretien, gestion et autres postes réguliers. Les versements de prêt et l’impôt sur le revenu n’y entrent pas. Rapprochez chaque poste des factures et du périmètre du budget, car une dépense absente d’une annonce n’est pas une dépense que l’immeuble évite.
Avec 42 000 $ de dépenses annuelles, l’exemple chiffré produit un revenu net d’exploitation de 76 000 $ : 118 000 $ − 42 000 $. Une annonce qui ne fournit que les taxes et le chauffage ne présente pas un budget complet.
Les améliorations capitalisables demandent un budget de trésorerie distinct. Leur traitement comptable et fiscal diffère de celui des réparations courantes ; faites confirmer leur classement par votre comptable.
3. Retranchez le service de la dette au complet
Utilisez les versements hypothécaires, capital et intérêts compris, pour la même période que les revenus et les dépenses. Le remboursement du capital est une sortie d’argent même s’il n’est pas une dépense d’exploitation.
Avec 60 000 $ de versements annuels, soit l’ordre de grandeur d’un prêt de 900 000 $ à 4,5 % amorti sur 25 ans, l’exemple chiffré laisse 16 000 $ par an, environ 1 333 $ par mois. C’est un cash-flow d’exploitation projeté après dette, avant impôt, travaux capitalisables et autres mouvements d’argent. Ce n’est pas la promesse que vous pourrez tout retirer.
Un résultat annuel positif peut masquer un mois difficile. Assurances, taxes, réparations et logements vides créent des besoins irréguliers. Gardez une vue distincte des liquidités et des réserves.
4. Donnez à chaque ratio la bonne question
Le taux de capitalisation compare le RNE au prix : 76 000 $ ÷ 1 200 000 $ donnent environ 6,33 %. Il décrit l’immeuble avant l’effet du financement. Ce n’est pas le rendement sur votre mise de fonds.
Le rendement comptant compare le cash-flow à l’argent investi au départ. Si la mise, les frais d’acquisition et les travaux initiaux totalisent 350 000 $, les 16 000 $ représentent environ 4,57 % avant impôt. Oublier les frais d’acquisition gonflerait ce rendement.
La couverture de dette compare le RNE aux versements : 76 000 $ ÷ 60 000 $ donnent environ 1,27. Le prêteur peut retenir d’autres dépenses et définitions ; ce seul calcul ne détermine pas l’admissibilité au financement.
5. Éprouvez ce qui pourrait changer le résultat
Refaites le calcul du cash-flow avec moins de loyers encaissés, davantage de dépenses et un autre taux au renouvellement. Gardez les hypothèses visibles et comparez ce scénario prudent au scénario de base.
Le renouvellement hypothécaire mérite son propre calcul. Après un terme de cinq ans, le prêt de l’exemple est descendu à environ 790 000 $, et un renouvellement à 6 % sur les 20 ans d’amortissement restants porte les versements à près de 68 000 $ par an. À revenu net inchangé, le cash-flow passe de 16 000 $ à environ 8 000 $, et la couverture de dette de 1,27 à 1,12. Si le prêteur en exige 1,20, ce seul renouvellement change le dossier, pas seulement le montant du mois.
Dans Dewin, conservez séparément le scénario de base et le scénario prudent, vérifiez sources et renseignements manquants, puis comparez le plan aux opérations enregistrées après l’achat. Le moteur calcule les résultats ; la qualité des pièces à l’appui reste à vérifier.
Quel cash-flow par logement faut-il viser ?
Aucun montant par logement ne tient d’un marché à l’autre, et un chiffre avancé sans les dépenses de l’immeuble derrière lui dit peu de choses. L’arithmétique, elle, se vérifie : si l’immeuble de l’exemple compte huit logements, ses 16 000 $ donnent environ 167 $ par logement par mois. Ces 167 $ sont ce qui reste pour absorber une fournaise, un changement de locataire ou un mois de loyer impayé. Mettez-les en regard des remplacements que l’immeuble devra financer : une toiture de 60 000 $ dans dix ans représente environ 500 $ par mois du même cash-flow, et rien d’autre dans l’exemple ne met cet argent de côté.
Le cash-flow est-il le revenu imposable ?
Le cash-flow et le revenu locatif imposable ne sont pas le même montant, et l’écart est assez grand pour être prévu. Sur les 60 000 $ de versements, environ 40 000 $ sont des intérêts la première année et 20 000 $ du capital : les intérêts sont généralement déductibles, le capital ne l’est pas, de sorte que les 16 000 $ d’argent s’accompagnent d’un montant plus élevé du côté fiscal. La déduction pour amortissement déplace le résultat dans l’autre sens et a des conséquences à la revente. Dewin calcule de l’argent, pas votre position fiscale ; portez la répartition à votre comptable avec le relevé du prêteur plutôt qu’avec une estimation.
Méthode de calcul
L’exemple suit le moteur financier de Dewin : revenus effectifs, dépenses d’exploitation, service de la dette et mise initiale restent distincts. Tous les montants sont illustratifs, en dollars canadiens, avant impôt.
Sources
- Agence du revenu du Canada, Revenus de location (T4036) : intérêts déductibles, déduction pour amortissement et récupération à la revente
- Banque du Canada, taux d’intérêt et taux hypothécaires affichés
- SCHL, Rapport sur le marché locatif : taux d’inoccupation et loyers moyens mesurés par centre
- Statistique Canada, tableau 18-10-0004-01 : Indice des prix à la consommation par composante, taxes et assurances comprises
Rédigé avec de l’assistance automatique, relu avant publication par Mathis Desgagné.
Ces explications présentent des calculs et une démarche de recherche. Elles ne remplacent pas un avis adapté à votre immeuble ou à son financement.