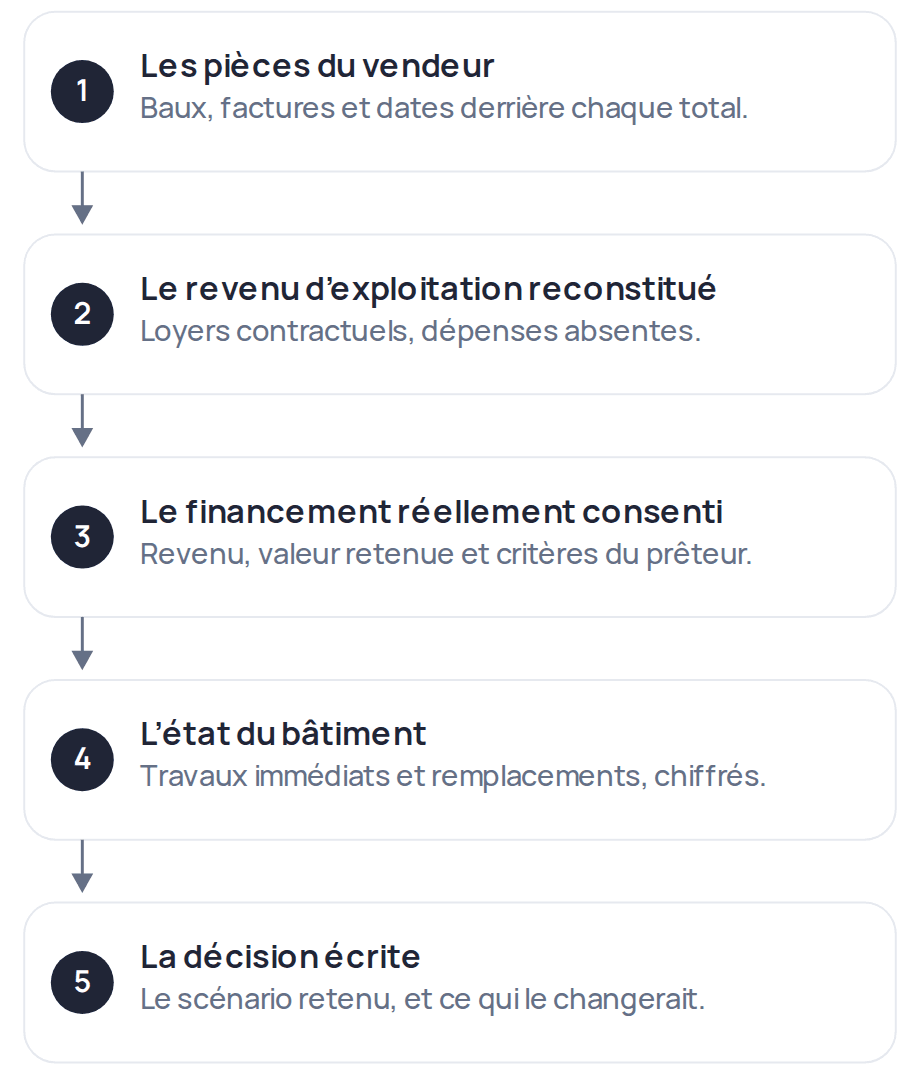
Quelles pièces demander au vendeur ?
Demandez au vendeur les pièces derrière chaque total plutôt que les totaux seuls : les baux derrière le relevé des loyers, les factures derrière un poste de dépense, les dates derrière les deux. Un total de tableur se juge mieux avec les baux, factures et dates à l’appui. L’annonce et le sommaire du vendeur sont des points de départ, pas des pièces de vérification.
Notez la source et la période de chaque montant. Mélanger des loyers mensuels avec des dépenses annuelles, ou les coûts de l’an dernier avec des loyers futurs, peut produire un résultat convaincant sans base cohérente.
- Relevé des logements, types, baux, occupation et encaissements.
- Comptes de taxes, assurances et énergie payée par le propriétaire.
- Historique d’entretien, contrats de service et travaux connus.
- Hypothèses de prêt, frais d’acquisition et argent disponible.
Reconstituez le revenu d’exploitation
Distinguez les loyers contractuels des loyers de marché envisagés. Un logement vacant ne rapporte pas aujourd’hui son loyer annoncé. Un logement occupé sous le marché ne rejoint pas nécessairement ce marché l’an prochain ; confirmez les règles et les délais propres à la province.
Ajoutez les dépenses absentes de l’annonce. La gestion a un coût économique même si vous comptez la faire vous-même. Séparez l’entretien récurrent des grands travaux et identifiez les montants encore estimés.
Quels signaux d’alerte chercher dans le relevé des loyers ?
Les signaux d’alerte qui comptent sont les montants du relevé des loyers qu’aucune pièce ne reproduit. Cherchez des loyers identiques dans des logements de tailles différentes, un loyer qui rejoint au dollar près la moyenne du quartier, un bail signé trois semaines avant la mise en vente, un logement porté au loyer après rénovation, ou des encaissements qui suivent le relevé avec un mois de retard sur toute la page. Aucun signal isolé ne prouve un problème ; chaque signal est une question à régler avant que le chiffre entre dans l’analyse. Quand la réponse reste verbale, gardez le montant comme hypothèse et éprouvez l’achat sans le montant non vérifié.
Combien un prêteur va-t-il réellement avancer ?
Un prêteur n’avance pas une part fixe du prix demandé : le montant découle du revenu de l’immeuble, de la valeur retenue, des critères du prêteur et de la situation de l’emprunteur. N’importe laquelle de ces quatre contraintes peut limiter le prêt. Comparez les effets sur les liquidités nécessaires, les versements et la couverture de dette.
Pour un montage assuré par la SCHL, utilisez le calculateur de Dewin comme première comparaison, puis consultez la documentation actuelle du programme et un prêteur agréé. Une estimation logicielle n’est pas une approbation. Gardez taux, amortissement, prime et frais d’acquisition visibles.
Chiffrez l’état du bâtiment dans votre trésorerie
Listez les travaux immédiats et les remplacements importants possibles, avec leur échéance estimée et les éléments qui les justifient. Une inspection et des soumissions spécialisées permettent d’évaluer ce qu’une annonce ne peut établir.
Prévoyez les frais d’acquisition et une réserve de liquidités adaptée en plus de la mise de fonds. Un achat peut présenter un cash-flow positif tout en demandant, à la clôture ou la première année, davantage d’argent que prévu. Dans le guide du cash-flow, les 350 000 $ investis sont une mise de fonds de 300 000 $ plus environ 50 000 $ de droits de mutation, de frais de notaire, d’inspection, d’évaluation et de travaux de la première année, pas une mise de fonds seule.
Que faire d’un chiffre impossible à confirmer ?
Gardez un chiffre non confirmé comme hypothèse, écrivez la pièce qui permettrait de le régler, puis refaites l’achat au bout défavorable de la fourchette. Un coût de chauffage inconnu dans un immeuble où le propriétaire chauffe n’est pas un petit écart : le chauffage peut séparer une année viable d’un manque à gagner. Si l’achat ne tient qu’au bout favorable, le chiffre non confirmé porte l’achat et doit être réglé avant la promesse plutôt qu’après. Certaines questions se portent dans une offre conditionnelle ; les autres doivent être réglées avant de signer.
Écrivez la décision et ce qui la ferait changer
Comparez le scénario de base à un scénario prudent. Éprouvez un logement vacant, une réparation, des dépenses plus élevées ou une autre offre de financement. Repérez les hypothèses qui rendent l’achat acceptable et celles qui vous feraient renégocier ou renoncer.
Conservez le scénario retenu, les questions ouvertes et les conditions à confirmer. Après l’achat, comparez le plan aux loyers, dépenses et prêts réels. L’analyse devient un outil d’apprentissage plutôt qu’un document oublié après la signature.
Dewin accompagne la suite : réviser les données sourcées, comparer des scénarios, partager un rapport et transmettre le plan au parc. Inspection, révision juridique, conseil fiscal et approbation du prêteur restent des étapes distinctes.
Sources
- SCHL, APH Select : documentation courante du programme d’assurance prêt pour immeubles collectifs
- Agence du revenu du Canada, déduction pour amortissement pour bien de location : les travaux amortis plutôt que déduits
- SCHL, tableaux de données du marché locatif : taux d’inoccupation et loyers moyens par centre et par type de logement
- Gouvernement de l’Ontario, augmentations des loyers résidentiels : la ligne directrice annuelle et ses exceptions
Rédigé avec de l’assistance automatique, relu avant publication par Mathis Desgagné.
Ces explications présentent des calculs et une démarche de recherche. Elles ne remplacent pas un avis adapté à votre immeuble ou à son financement.